El cierre del ejercicio es un momento clave para que las empresas turísticas revisen sus ingresos y gastos antes de la declaración fiscal. Lo ideal es planificar ese análisis en los últimos meses del año, sobre todo en lo relativo a las operaciones vinculadas y los precios de transferencia.
Servicios intragrupo en el sector turístico
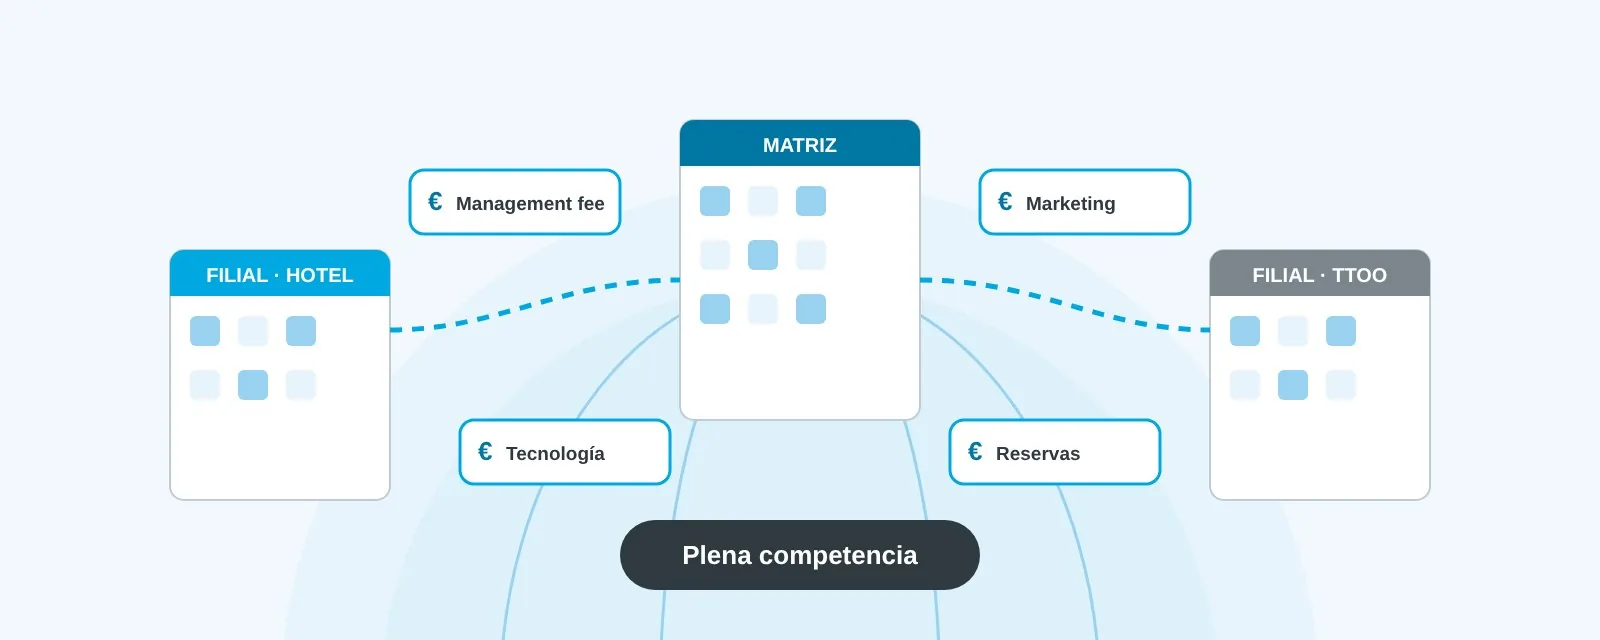
Una de las áreas más relevantes son los servicios prestados por entidades del mismo grupo: management fees, marketing o gestión de sistemas tecnológicos, entre otros. Están en el punto de mira de la Administración por su complejidad y su impacto en los precios de transferencia.
Resoluciones recientes de los tribunales han fijado criterios sobre su deducibilidad que afectan a la gestión fiscal actual y que pueden cuestionar políticas de precios de transferencia aplicadas en ejercicios anteriores.
Requisitos para deducir un servicio intragrupo
El principio rector es el valor de mercado: las operaciones entre entidades vinculadas deben reflejar condiciones comparables a las que pactarían partes independientes. En empresas turísticas que operan en varias jurisdicciones, aplicarlo no siempre es sencillo.
Además, la normativa española exige que los servicios intragrupo:
- Se hayan prestado efectivamente.
- Especifiquen su naturaleza y los métodos de reparto de los gastos.
- Generen una ventaja o utilidad para quien los recibe.
- Estén correctamente contabilizados e imputados.
- Guarden relación con los ingresos generados.
Para una cadena hotelera o un gran touroperador, cualquier servicio de promoción de destinos o gestión de reservas debe estar documentado y vinculado al valor que genera en la operación en España. La documentación de precios de transferencia permite justificar que se cumple el principio de plena competencia y es la mejor herramienta para evitar discusiones con la Administración.
La importancia de los contratos intercompany
Sentencias recientes señalan que la falta de contratos claros en los servicios intragrupo aumenta mucho el esfuerzo de prueba para justificar su deducibilidad. Es especialmente relevante cuando los servicios los presta una matriz internacional: sin contratos que describan la naturaleza, el alcance y la utilidad de los servicios, la Administración puede rechazar el gasto.
Por eso conviene formalizar contratos detallados para todos los servicios intragrupo y respaldarlos con facturas y registros de la prestación que demuestren su efectividad.
Costes del accionista en empresas turísticas
Las Directrices de la OCDE sobre precios de transferencia distinguen los «costes del accionista»: gastos de la matriz que no generan beneficio directo a las filiales, como estudios de mercado globales o estrategias corporativas sin relación con la operación local.
Los tribunales han subrayado que este concepto debe aplicarse de forma restrictiva. Si un servicio tiene relevancia para la actividad local de la filial (análisis de destinos o campañas de marketing regional, por ejemplo), debe tratarse como un servicio intragrupo deducible y no como un coste del accionista.
Servicios de matrices extranjeras: el valor de mercado local
En turismo es habitual que la matriz centralice funciones como la contabilidad, el desarrollo tecnológico o la gestión de reservas. La deducibilidad de esos gastos puede cuestionarse si no se ajusta al valor de mercado del país donde opera la filial.
Una sentencia reciente estableció que los gastos imputados a una sucursal en España deben corresponder al coste que esos servicios tendrían en el mercado español. Si la matriz de una cadena hotelera imputa servicios de contabilidad prestados en un país con salarios más altos, la Administración puede limitar la deducción al nivel razonable en España. El criterio choca con la naturaleza global del sector, pero obliga a documentar la relación entre los servicios prestados y los ingresos generados en España.
Correlación entre gastos e ingresos
También hay que demostrar la correlación entre los gastos y los ingresos. Cualquier gasto, como la promoción de un destino o la gestión de reservas, debe vincularse a los ingresos obtenidos en España. Sin contratos, facturas o documentación de precios de transferencia, el gasto puede rechazarse aunque los ingresos relacionados estén contabilizados.
Qué hacer antes del cierre del ejercicio
- Formalizar contratos detallados para todos los servicios intragrupo, con su naturaleza, su utilidad y el método de imputación.
- Guardar la documentación de soporte: facturas, albaranes y registros de los servicios prestados.
- Preparar la documentación de precios de transferencia, que además de una obligación legal es la base para justificar la política aplicada y reducir el riesgo de ajustes y sanciones.
- Revisar internamente, de forma periódica, las políticas de precios de transferencia y su cumplimiento.
- Valorar ajustes en la base imponible cuando haya dudas sobre la deducibilidad de ciertos gastos, como medida prudente frente a contingencias.
Conclusión
La gestión de los servicios intragrupo es central en un entorno fiscal cada vez más exigente. Anticiparse a los criterios de la Administración y de los tribunales con un enfoque riguroso reduce riesgos y da estabilidad al negocio.
Preguntas frecuentes
¿Cuándo es deducible un servicio intragrupo?
Cuando se ha prestado efectivamente, genera una utilidad a quien lo recibe, se valora a precio de mercado, está bien contabilizado y guarda relación con los ingresos. Los contratos y la documentación de precios de transferencia son la prueba principal.
¿Qué son los costes del accionista?
Son gastos de la matriz que benefician al grupo como accionista y no a una filial concreta, como estrategias corporativas globales. No se pueden repercutir a las filiales, pero los tribunales aplican el concepto de forma restrictiva.
¿Es obligatorio tener contrato para los servicios intragrupo?
Sin contrato, el esfuerzo de prueba para justificar la deducción aumenta mucho y la Administración puede rechazar el gasto. Es muy recomendable formalizarlo.
Este artículo tiene carácter informativo y no constituye asesoramiento jurídico ni fiscal.